In partnership with

PJ Gringo   PJ Gringo
ED 038
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

Os juros da conta em dólar que pagam 15% em maio

A conta remunerada no exterior paga imposto na declaração anual, e o saldo parado sem juros deixa a alta do dólar fora da base.

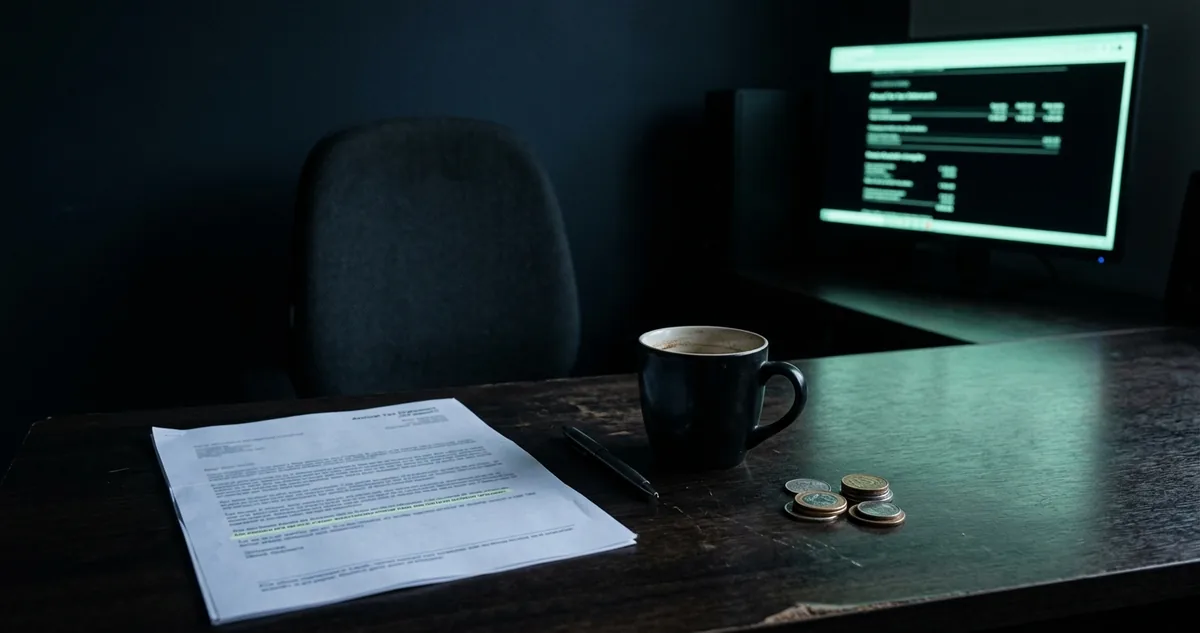
Extrato de conta em dólar com a linha de juros marcada a caneta ao lado do formulário da declaração.

A linha de juros do extrato em dólar

▼
 

O imposto sobre um ano de juros de US$ 20 mil numa conta remunerada a 4% ao ano custa R$ 638,40, e o imposto sobre a alta do dólar do mesmo saldo parado numa conta sem juros custa R$ 0, pela Lei 14.754/2023 e pelo dólar de R$ 5,32 divulgado pelo Banco Central do Brasil em 17/09/2026. A distância existe porque a lei cobra 15% sobre o rendimento que a conta paga e deixa fora da base a valorização cambial do depósito que não rende nada.

Os US$ 800 de juros viram R$ 4.256 na conversão, e 15% desse valor dão os R$ 638,40. O prestador brasileiro que recebe de cliente americano costuma deixar o caixa em dólar esperando câmbio melhor, e bancos digitais e contas multimoeda passaram a oferecer rendimento automático sobre o saldo, em várias delas ligado já no cadastro, sem pergunta nenhuma ao titular.

Desde janeiro de 2024, esse rendimento não espera mais a volta do dinheiro ao Brasil para ser tributado. Ele entra na declaração anual de ajuste, na ficha de aplicações financeiras no exterior, e o imposto vence no mesmo prazo do restante da declaração, em maio do ano seguinte.

O saldo parado sem juros segue outro caminho. Se o dólar sobe de R$ 5,00 para R$ 5,32 com US$ 20 mil na conta, o valor em reais cresce R$ 6.400, e a lei manda não tributar esse ganho enquanto o depósito não for remunerado. Basta a conta pagar juros, mesmo poucos centavos, para a proteção cair.

Quem ligou o rendimento para ganhar 4% ao ano pode estar trocando uma isenção de variação cambial por R$ 638,40 de juros tributados. A primeira seção mostra como a lei separa as duas contas e onde fica a linha que decide de que lado o saldo está.

Continue lendo ↓


I  A VAGA

Duas contas em dólar, dois tratamentos na Receita

A Lei 14.754, sancionada em 12 de dezembro de 2023, reorganizou a tributação do dinheiro que a pessoa física residente no Brasil mantém fora do país. Ela separa os ativos no exterior em categorias, e a conta bancária aparece em duas delas conforme um único critério: pagar ou não pagar remuneração sobre o saldo.

Conta que paga juros é aplicação financeira para a lei, e seus rendimentos pagam 15% na declaração anual. A alíquota é fixa, não depende do valor, e não existe faixa de isenção mensal como a dos R$ 35 mil em vendas de ações na bolsa brasileira. Um dólar de juros já entra na base.

A conversão para reais usa a cotação de compra do dólar divulgada pelo Banco Central do Brasil para a data em que o juro foi creditado. Conta que paga juros todo mês gera doze conversões por ano, cada uma na sua cotação, e a soma das doze vira o rendimento declarado.

O banco americano, pela regra do fisco dos Estados Unidos, não retém imposto sobre juros de depósito pagos a não residente, então o valor bruto do extrato chega inteiro à declaração brasileira. Não há imposto estrangeiro para abater, e os 15% incidem sobre cada centavo convertido.

O QUE A LEI DEIXA DE FORA

A conta corrente comum, sem remuneração, é tratada como depósito. O dinheiro fica ali como caixa, e a lei afasta da tributação a variação cambial desse depósito com duas condições: o saldo não pode render e precisa estar numa instituição autorizada a funcionar pela autoridade monetária do país onde está.

Na prática, o prestador que recebeu US$ 20 mil com o dólar a R$ 5,00 e viu a cotação chegar a R$ 5,32 tem R$ 6.400 a mais em patrimônio medido em reais. Na conta sem juros, esse ganho não aparece em nenhuma ficha de apuração: o saldo segue declarado em Bens e Direitos pelo custo de aquisição em reais, sem imposto.

Na conta remunerada, a mesma alta do dólar muda de natureza. O principal passa a ser uma aplicação financeira, e a variação cambial dele entra no cálculo do ganho quando o dinheiro é resgatado da aplicação, somada aos juros do ano.

Com o dólar a R$ 5,32 e o custo em R$ 5,00, o resgate dos US$ 20 mil soma R$ 6.400 de ganho cambial aos R$ 4.256 de juros, e o imposto do ano sobe de R$ 638,40 para R$ 1.598,40. A seção seguinte mede quando o juro ainda compensa esse imposto extra, com o dólar subindo e caindo.


II  O CÂMBIO

Quando a alta do dólar come os juros da conta

O juro de 4% sobrevive ao imposto enquanto o dólar não sobe mais de R$ 1,21 entre a compra e o resgate. Com US$ 20 mil e custo de R$ 5,00, os juros líquidos de 15% deixam R$ 3.617,60. O imposto de 15% sobre a variação cambial só alcança esse valor quando o ganho em reais chega a R$ 24.117, o que exige o dólar em R$ 6,21 na data do resgate.

Pela cotação de 17/09/2026, a conta remunerada entrega R$ 2.657,60 a mais que a conta parada: R$ 4.256 de juros, menos R$ 638,40 de imposto sobre eles, menos R$ 960 de imposto sobre a alta do dólar que a conta sem juros deixaria isenta.

"A variação cambial de depósitos em conta corrente ou em cartão de débito ou crédito no exterior não ficará sujeita à tributação, desde que os depósitos não sejam remunerados."

Brasil, Lei nº 14.754, artigo 3º, 2023

O cenário se inverte quando o dólar cai. Se a cotação recua de R$ 5,32 para R$ 5,00 entre a compra e o resgate, a conta remunerada registra perda cambial de R$ 6.400, e a lei permite compensá-la com os rendimentos de aplicações no exterior. Os R$ 4.256 de juros viram base zero, o imposto do ano desaparece e a sobra de R$ 2.144 de perda fica guardada para abater ganhos dos anos seguintes.

A conta sem juros não tem esse amortecedor. A queda do dólar reduz o patrimônio em reais sem gerar crédito nenhum, porque o ganho que a lei não tributa ela também não deixa deduzir quando vira perda.

A DATA QUE DEFINE A COTAÇÃO

Cada crédito de juros usa a cotação do seu dia, e o principal usa a cotação da compra e a do resgate. Guardar o extrato mensal com as datas é o que permite refazer a conta em maio sem estimar valor algum.

O imposto sai no prazo da declaração de ajuste, com a mesma opção de quota única ou parcelas do restante da declaração, em DARF (Documento de Arrecadação de Receitas Federais) gerado pelo próprio programa da Receita Federal. Não existe recolhimento mensal, e quem esquece a ficha descobre o valor devido quando a declaração cai em malha fina (a revisão automática da Receita), já com multa e juros de mora.

A terceira seção organiza as contas para deixar o juro onde ele compensa e a isenção onde ela vale.

A diferença de um divisor para o outro fica em R$ 32,66 por hora. Multiplicada pelas 1.880 horas de um ano cheio, ela soma R$ 61.400,80 de receita que o prestador deixa na mesa por ter aceitado a aritmética do empregado sem devolver a dele.

"Para fins de cálculo do valor horário, a taxa anual de pagamento será dividida por 2.087."

Estados Unidos, United States Code, título 5, seção 5504(b), 1985

O dinheiro ainda encolhe duas vezes antes de virar saldo em reais. A instituição que fecha o câmbio aplica a margem própria sobre a cotação do dia, e uma margem de 1,5% derruba a hora de R$ 339,58 para R$ 334,49. O Imposto sobre Operações Financeiras incide a 0,38% no ingresso por prestação de serviço ao exterior, retira R$ 1,27 e deixa R$ 333,22 creditados por hora trabalhada.

Aplicada às 1.880 horas do ano, a hora líquida de R$ 333,22 fecha em R$ 626.453,60 creditados. A mesma jornada negociada pelo divisor do empregado entrega R$ 566.087,04, e a distância de R$ 60.366,56 é a conta inteira da negociação de uma frase.

SOBRE QUAL NÚMERO A NEGOCIAÇÃO ACONTECE

A proposta se escreve em dólar por hora, nunca em reais. A cotação de 17/09/2026 vale para a decisão de hoje, e uma variação de R$ 0,30 no câmbio move R$ 19,15 em cada hora faturada, para cima ou para baixo, sem que nenhuma linha do contrato tenha mudado. Quem escreve o preço em reais está vendendo uma aposta cambial embutida no serviço.

O valor por hora também governa o que acontece nas semanas cheias. Um contrato por hora com teto mensal de 160 horas paga US$ 10.212,80 no mês em que o projeto pede 160 horas, e paga US$ 5.106,40 no mês em que a demanda cai pela metade. A terceira seção traz os seis movimentos que colocam o divisor de 1.880 na proposta sem transformar a conversa numa aula de aritmética.


III  A TÁTICA

Cinco ajustes na conta em dólar antes de maio

Confira se o rendimento está ligado: muitas contas multimoeda ativam o rendimento automático no cadastro, e um saldo que pagou US$ 3 de juros no ano já é aplicação financeira para a lei.

Separe caixa de reserva em contas diferentes: o dinheiro que volta ao Brasil em até seis meses fica na conta sem juros, protegido pela isenção cambial; só a reserva de prazo longo vai para a remunerada, onde o juro tem tempo de pagar o imposto.

Anote a cotação de cada entrada: o custo em reais de cada remessa recebida é a base do ganho cambial futuro, e sem essa anotação o prestador perde a prova do custo quando precisar calcular o resgate.

Baixe o informe anual de juros em janeiro: o banco americano emite o formulário 1099-INT (informe de juros pagos a residente) ou o 1042-S (informe de rendimentos pagos a estrangeiro), e o valor bruto do informe, convertido crédito a crédito, é o que vai para a ficha.

Resgate no mesmo ano de uma perda: se outra aplicação no exterior fechou o ano no vermelho, resgatar a conta remunerada no mesmo exercício usa a perda para reduzir o imposto sobre juros e câmbio.

O erro mais comum é achar que desligar o rendimento apaga o passado. Desligar em novembro não some com os juros creditados de janeiro a outubro: eles entram na declaração do ano, cada crédito convertido na cotação do seu dia, e a conta só volta a ser depósito isento dali para a frente.

O segundo erro é tratar a conta da empresa como se fosse da pessoa física. O saldo em nome da pessoa jurídica brasileira segue a tributação da empresa, e a Lei 14.754 cuida apenas do dinheiro que está no CPF do titular.

Com saldo pequeno, a conta muda pouco. US$ 5 mil a 4% rendem US$ 200 no ano, R$ 1.064 pela cotação de 17/09/2026, e o imposto fica em R$ 159,60. Nesse tamanho, a escolha pesa mais pelo trabalho de declarar doze créditos do que pelo valor, e a conta sem juros costuma sair mais simples de manter.

"Quanto do seu saldo em dólar precisa render juros neste ano?"

Para US$ 20 mil a 4% ao ano, a conta remunerada fecha em R$ 2.657,60 líquidos a mais que a conta parada, já descontados os R$ 638,40 de imposto sobre os juros e os R$ 960 sobre a alta do dólar de R$ 5,00 para R$ 5,32, pela cotação do Banco Central do Brasil de 17/09/2026.


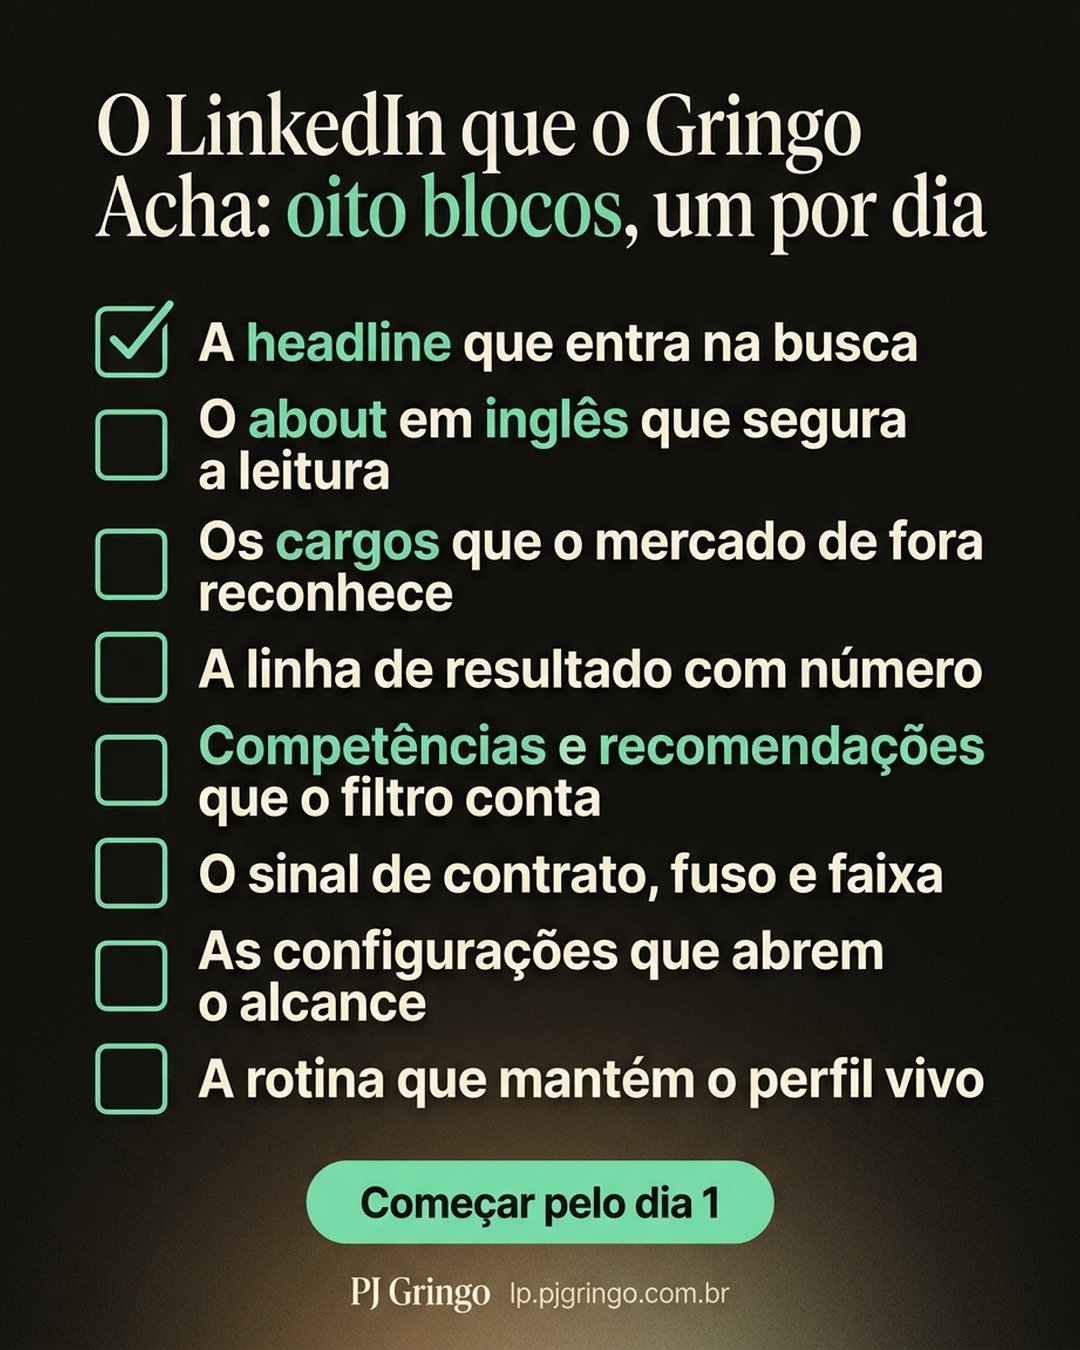
O LinkedIn que o Gringo Acha: oito blocos, um por dia: A headline que entra na busca, O about em inglês que segura a leitura, Os cargos que o mercado de fora reconhece, A linha de resultado com número, Competências e recomendações que o filtro conta, O sinal de contrato, fuso e faixa, As configurações que abrem o alcance, A rotina que mantém o perfil vivo. Começar pelo dia 1.

Começar pelo dia 1 →

 
Quiz da edição

Com US$ 20 mil na conta remunerada, custo de R$ 5,00 e juros de 4% ao ano, em qual cotação do dólar no resgate o imposto sobre a variação cambial alcança os juros líquidos e o rendimento deixa de compensar?

AR$ 5,32
BR$ 5,80
CR$ 6,21
DR$ 6,80

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💵💵💵💵💵  ótima 💵💵💵💵  boa 💵💵💵  ok 💵💵  ruim 💵  péssima
 
Recomendação de Newsletter
Viver de Blog

Viver de Blog

Uma técnica por dia num dos quatro pilares, com o número pra olhar depois. Todo dia às 07:30 no seu email.

Quero receber →

 
Indique e destrave

Indique essa newsletter para um amigo

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
Edição de Colecionador do mês
▲ 5
ebook O LinkedIn que o Gringo Acha

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}
Amanhã nesta news

ED 039 · amanhã às 09:09

A nota de exportação que o IBS e a CBS vão conferir

A LC 214/2025 deixa a exportação de serviço fora dos dois tributos novos, desde que o serviço seja consumido…


Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 25/09, 15h30

A Lei salarial do Colorado →
B Base salarial do H-1B →
C Currículo sem foto →
D Outside IR35 →


Dólar na conta.

PJ Gringo

PJ GRINGO

Ganhe em dólar sem sair do Brasil

💬 WhatsApp·📣 Anuncie·✍️ Newsletter
 

Quem banca a edição de hoje

Chemical-Free Farming Is Now Open To Investors

For decades, farmers have relied on herbicides and heavy equipment to control weeds.

Greenfield Robotics is working to change that.

BOTONY robots navigate crop rows and mechanically remove weeds, giving farmers an alternative to blanket herbicide applications and intensive tillage.

The potential benefits are significant:

  • Clean food supply

  • Reduce reliance on agricultural chemicals

  • Reduce unnecessary soil disturbance

  • Help farmers protect crops from weed competition

  • Support more sustainable farming practices

And the market is enormous.

Greenfield estimates more than 250 million acres of broadacre cropland in the U.S., with more than 100 million acres in its initial serviceable market.

With the Reg A+ now live, investors can participate in Greenfield Robotics' growth story.

This Reg A+ offering is made available through StartEngine Primary, LLC, member FINRA/SIPC. Please read the Offering Circular and related disclosures before investing. This investment is speculative, illiquid, and involves a high degree of risk, including the possible loss of your entire investment.

Patrocinadores mantêm a edição gratuita