In partnership with

PJ Gringo   PJ Gringo
ED 034
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O cliente alemão recolhe o IVA que você não cobra

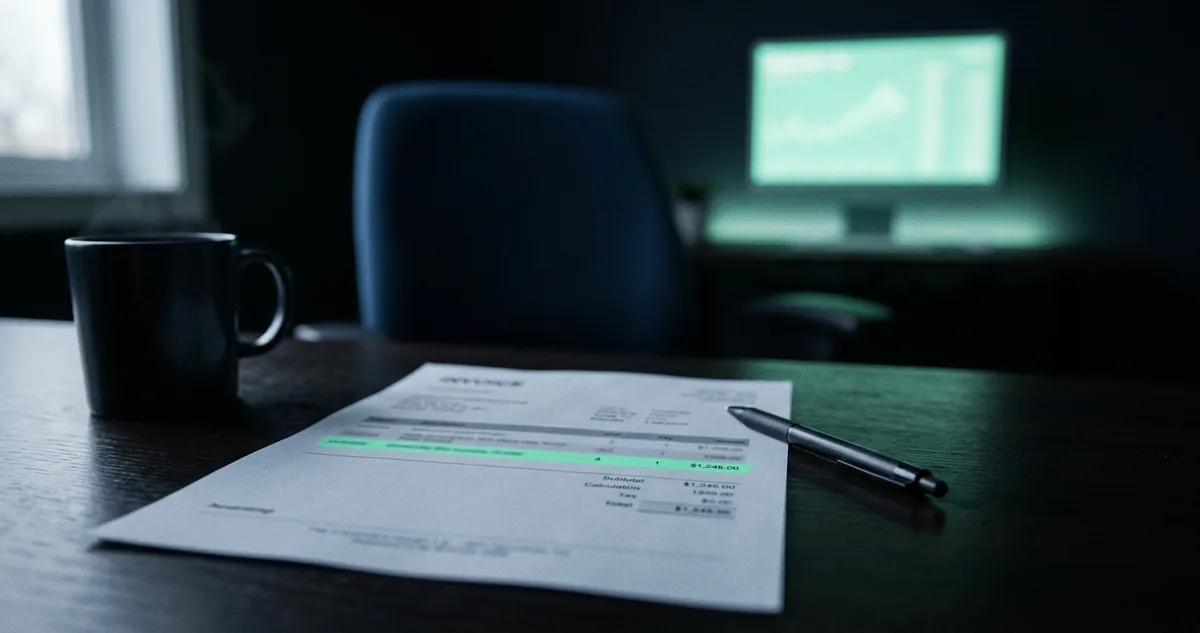
Com VAT ID válido, a fatura de EUR 5.000 sai sem os 19% de IVA alemão, e a menção do artigo 196 fica no lugar do imposto.

Invoice em euros com a linha do reverse charge destacada.

Invoice com a menção do reverse charge

▼
 

A mesma fatura de EUR 5.000 para uma empresa com sede em Berlim sai por R$ 30.750 quando traz a menção do reverse charge e por R$ 36.592 quando o prestador brasileiro soma os 19% de IVA alemão por conta própria, pelo euro de R$ 6,15 divulgado pelo Banco Central do Brasil em 17/09/2026. Os R$ 5.842 cobrados a mais não viram receita nenhuma: viram um imposto alemão que nenhum prestador brasileiro tem onde recolher.

Reverse charge, ou reversão do sujeito passivo, é o mecanismo pelo qual a obrigação de apurar e pagar o imposto sobre valor agregado sai do prestador e passa para o cliente. O brasileiro emite a invoice pelo valor cheio do serviço, escreve uma linha dizendo que o imposto cabe ao destinatário, e o cliente europeu declara o tributo na própria apuração mensal dele, do lado de lá da fronteira.

O mecanismo existe porque cobrar imposto europeu de um prestador estabelecido fora da União Europeia seria caro e lento para as duas partes. Sem ele, o brasileiro precisaria se registrar como contribuinte na Alemanha, apurar em euro e recolher num banco local. Com ele, a obrigação fica com quem já tem inscrição, contador e calendário fiscal no país.

Quem descobre a regra tarde costuma descobrir pelo caminho mais irritante. A invoice com 19% embutidos chega ao departamento de contas a pagar do cliente, o analista vê imposto alemão emitido por um prestador sem inscrição alemã, devolve o documento e segura o pagamento. Duas semanas de prazo viram seis, e a correção exige cancelar a invoice, emitir outra e explicar o erro para quem já duvida do fornecedor novo.

O ponto de partida de tudo isso é um número de onze caracteres que o cliente informa no cadastro, e a seção seguinte mostra como conferir esse número antes de emitir a primeira fatura.

Continue lendo ↓


I  A VAGA

O número de onze caracteres que autoriza a fatura limpa

A regra tem nome e artigo: a Diretiva 2006/112/CE do Conselho da União Europeia, no artigo 196, determina que o destinatário do serviço recolha o imposto quando o prestador está estabelecido fora do país onde o serviço é considerado prestado. O artigo 44 da mesma diretiva define esse lugar nas operações entre empresas, e a resposta é a sede do cliente. Um serviço vendido de Florianópolis para uma GmbH de Berlim é tributado na Alemanha, e quem apura o tributo alemão é a GmbH.

Tudo depende do número de identificação do cliente para o imposto sobre valor agregado, o VAT ID, e de nada além dele. Na Alemanha esse número se chama Umsatzsteuer, Identifikationsnummer, ou número de identificação do imposto sobre vendas, e tem o formato DE seguido de nove dígitos. Sem esse número no cadastro, a operação não se enquadra no artigo 196 e o tratamento muda por completo.

Conferir o número leva menos tempo que ler o contrato. O VIES, Sistema de Intercâmbio de Informações sobre o IVA mantido pela Comissão Europeia, tem consulta pública gratuita que devolve se o número está ativo e a qual empresa pertence. Vale guardar a captura de tela da consulta com a data visível na pasta do cliente, porque a validade é conferida no momento da emissão e o cadastro do cliente pode mudar depois.

O QUE VAI ESCRITO NA INVOICE

A menção é uma linha de texto, sem cálculo nenhum. A redação aceita em toda a União Europeia é "Reverse charge, VAT to be accounted for by the recipient, Article 196 of Council Directive 2006/112/EC", que em português diz que o imposto cabe ao destinatário conforme o artigo 196. Clientes alemães costumam pedir também a versão local, "Steuerschuldnerschaft des Leistungsempfängers", ou dívida tributária do destinatário da prestação, e incluir as duas linhas custa dois segundos de digitação.

A invoice ainda precisa trazer o VAT ID do cliente impresso ao lado dos dados dele. O número na fatura é o que permite ao contador alemão amarrar o documento ao lançamento de autoliquidação na apuração do mês. Invoice com a menção e sem o número volta para correção do mesmo jeito que a invoice com imposto embutido.

Cliente pessoa física muda a conta inteira. Consumidor final europeu não tem VAT ID e não faz autoliquidação, então serviço digital vendido para pessoa física na Alemanha segue outra regra, com imposto devido no país do consumidor. Quem vende consultoria e programação para empresas raramente esbarra nessa faixa, quem vende curso gravado esbarra sempre, e a pergunta do cadastro resolve os dois casos.


II  O CÂMBIO

Os R$ 30.173 que sobram de uma fatura de EUR 5.000

A menção do reverse charge não muda o valor que entra na conta brasileira, ela muda o valor que sai da conta do cliente. O prestador recebe os mesmos EUR 5.000 combinados no contrato, e o que deixa de existir é a linha de 19% que transformaria a cobrança em EUR 5.950 sem beneficiar ninguém.

Do lado brasileiro, os EUR 5.000 percorrem o caminho de sempre. Pelo euro de R$ 6,15 divulgado pelo Banco Central do Brasil em 17/09/2026, o valor bruto equivale a R$ 30.750. Sobre essa referência a instituição que fecha o câmbio aplica a margem própria dela, e uma margem de 1,5% deixa o crédito em R$ 30.288,75.

"Não há arte que um governo aprenda mais rápido de outro do que a de drenar dinheiro dos bolsos do povo."

Adam Smith, A Riqueza das Nações, 1776

O Imposto sobre Operações Financeiras fecha a sequência. A operação de câmbio de ingresso por prestação de serviço ao exterior tem alíquota de 0,38% sobre o valor em reais, o que retira R$ 115,10 do exemplo e deixa R$ 30.173,65 creditados. Nenhum centavo de imposto europeu aparece nessa conta, porque o tributo alemão foi declarado e neutralizado na apuração do cliente.

A cobrança indevida dos 19% cria um problema de câmbio além do problema fiscal. Quem recebeu EUR 5.950 e precisa devolver EUR 950 dois meses depois fecha o câmbio de saída numa cotação que não é a mesma da entrada, paga o spread de novo na direção contrária e ainda carrega o custo da remessa internacional de devolução. O erro de uma linha na invoice sai do bolso de quem emitiu.

Vale registrar o que a autoliquidação faz do lado alemão, porque o cliente sabe e o prestador costuma não saber. A empresa lança o imposto como devido e no mesmo lançamento toma o crédito correspondente, de modo que o efeito no caixa dela é zero quando a atividade dá direito a crédito integral. A menção na invoice não custa nada ao cliente, e nunca deveria virar assunto de negociação.

O regime de emissão do lado brasileiro importa para o registro do câmbio. Pessoa jurídica que presta serviço ao exterior fecha contrato de câmbio em nome do CNPJ, com a operação classificada como exportação de serviço, e passa a ter poder de negociar margem por volume com a instituição. Quem recebe pelo CPF paga a tabela de balcão e entrega a mesma fatura por um crédito líquido menor.


Quem banca a edição de hoje

Some teams never seem to stop moving. They're on Attio, the agentic CRM.

Every customer signal is captured in one shared context layer, always current and compounding. Agents and workflows build pipeline, chase every buying signal, and move deals forward, an always-on revenue engine running alongside your team.

With Attio, you’ll get:

  • Leads automatically prioritised and routed to the right rep

  • Expansion and risk signals caught the moment they land

  • Follow-ups written in your voice, already there when you arrive

Teams like Parallel, Turbopuffer, and Wordsmith build on Attio. Are you one of them?

Patrocinadores mantêm a edição gratuita


III  A TÁTICA

Seis linhas para acertar antes de emitir a invoice

Peça o VAT ID no formulário de cadastro do cliente, antes da proposta: o número entra no mesmo campo onde o cliente informa razão social e endereço fiscal, e a pergunta feita no começo evita a conversa constrangedora de pedir documento fiscal depois de fechar o preço.

Consulte o número no VIES e salve a captura com data: a consulta é gratuita, leva trinta segundos e devolve a empresa titular do número, o que confere de quebra se o nome do contrato bate com o nome da inscrição.

Escreva a menção em inglês e em alemão no rodapé da invoice: as duas linhas ficam abaixo do total, o contador do cliente encontra o que procura na primeira leitura e o documento passa pela contas a pagar sem chamado interno.

Imprima o VAT ID do cliente ao lado dos dados dele na invoice: o número na face do documento é o que amarra a fatura ao lançamento de autoliquidação da empresa alemã e evita a devolução por documento incompleto.

Trave o valor cheio do serviço no contrato, sem cláusula de imposto: a redação "Fees are exclusive of any value added tax due in the client jurisdiction" deixa claro que o preço acordado é o preço do serviço e que tributo local corre por conta de quem o deve.

Confira o enquadramento a cada cliente novo do bloco europeu: o artigo 196 vale para toda a União Europeia, a alíquota local muda de país para país, e a verificação continua igual em todos eles, se o cliente é empresa com número válido.

O erro mais caro dessa lista é somar o imposto europeu ao preço por precaução. Quem embute 19% para não correr risco fica 19% mais caro que o concorrente que estudou a regra, e perde a proposta antes de chegar à entrevista técnica.

O segundo erro é tratar a menção como formalidade de contador. A linha na invoice é o documento que sustenta a não cobrança do imposto numa eventual fiscalização alemã, o cliente depende dela para provar o próprio lançamento, e uma invoice sem a menção pode voltar meses depois, quando a auditoria do cliente encontrar o buraco.

"O VAT ID do seu cliente europeu está salvo em algum lugar hoje?"

A fatura de EUR 5.000 fecha em R$ 30.173,65 na conta brasileira, já descontados a margem de 1,5% sobre o euro de R$ 6,15 e o IOF de 0,38% sobre a operação de câmbio, pela cotação do Banco Central do Brasil de 17/09/2026. Zero centavo de IVA alemão entra ou sai dessa conta, e o que garante a limpeza da fatura são duas linhas de texto escritas antes de apertar enviar.


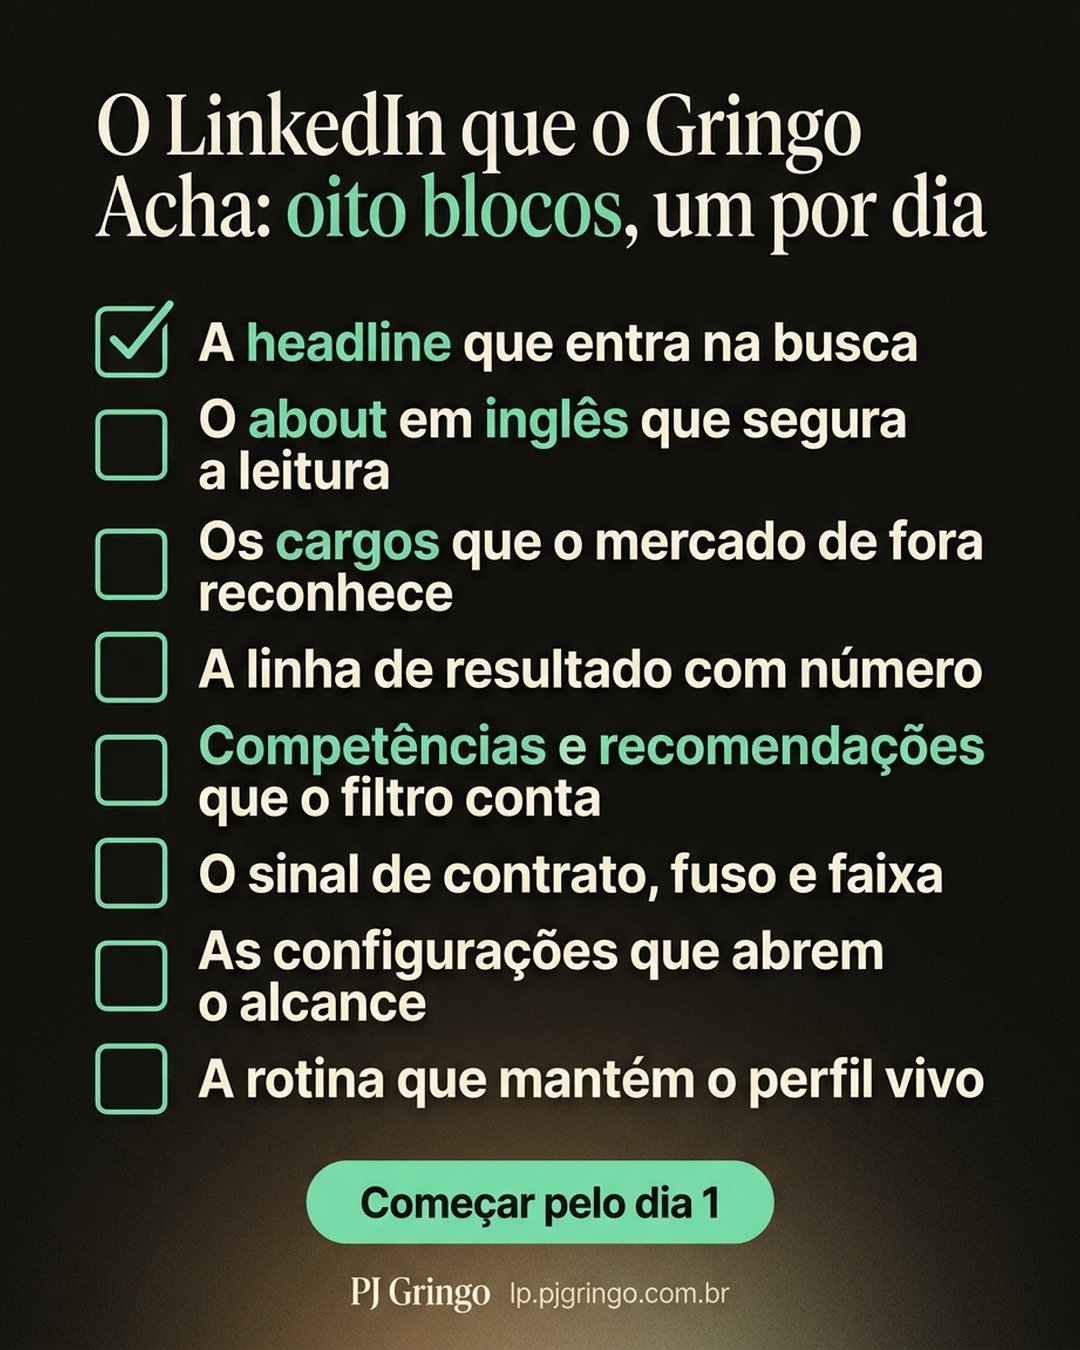
O LinkedIn que o Gringo Acha: oito blocos, um por dia: A headline que entra na busca, O about em inglês que segura a leitura, Os cargos que o mercado de fora reconhece, A linha de resultado com número, Competências e recomendações que o filtro conta, O sinal de contrato, fuso e faixa, As configurações que abrem o alcance, A rotina que mantém o perfil vivo. Começar pelo dia 1.

Começar pelo dia 1 →

 
Quiz da edição

Nas operações entre empresas, o que define o país onde o serviço é considerado prestado, segundo o artigo 44 da Diretiva 2006/112/CE?

AA sede do prestador de serviço
BO país onde o serviço foi executado
CO país da moeda usada no pagamento
DA sede do cliente

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💵💵💵💵💵  ótima 💵💵💵💵  boa 💵💵💵  ok 💵💵  ruim 💵  péssima
 
Recomendação de Newsletter
Segunda Rota

Segunda Rota

Quem já saiu de uma profissão que a IA encolheu, como fez a virada e o movimento que cabe no fim do seu expediente. No seu email às 18:18.

Quero receber →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 21/09, 15h30

A Divisor de 2.080 horas →
B Conta remunerada no exterior →
C IBS e CBS na exportação →
D Certidão da Polícia Federal →


Dólar na conta.

PJ Gringo

PJ GRINGO

Ganhe em dólar sem sair do Brasil

💬 WhatsApp·📣 Anuncie·✍️ Newsletter